|
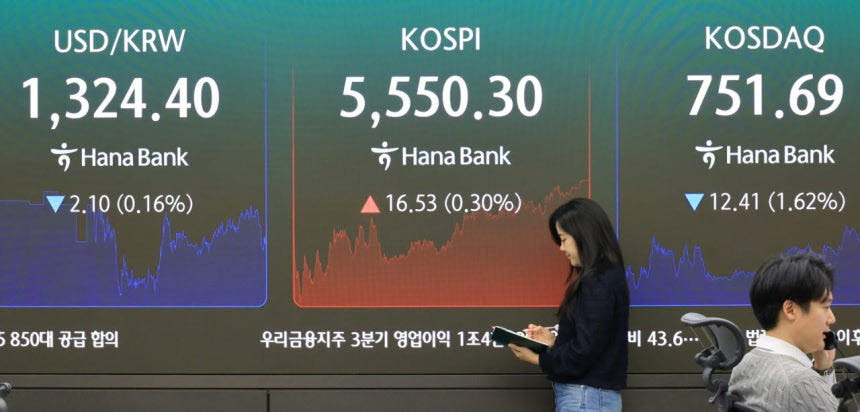
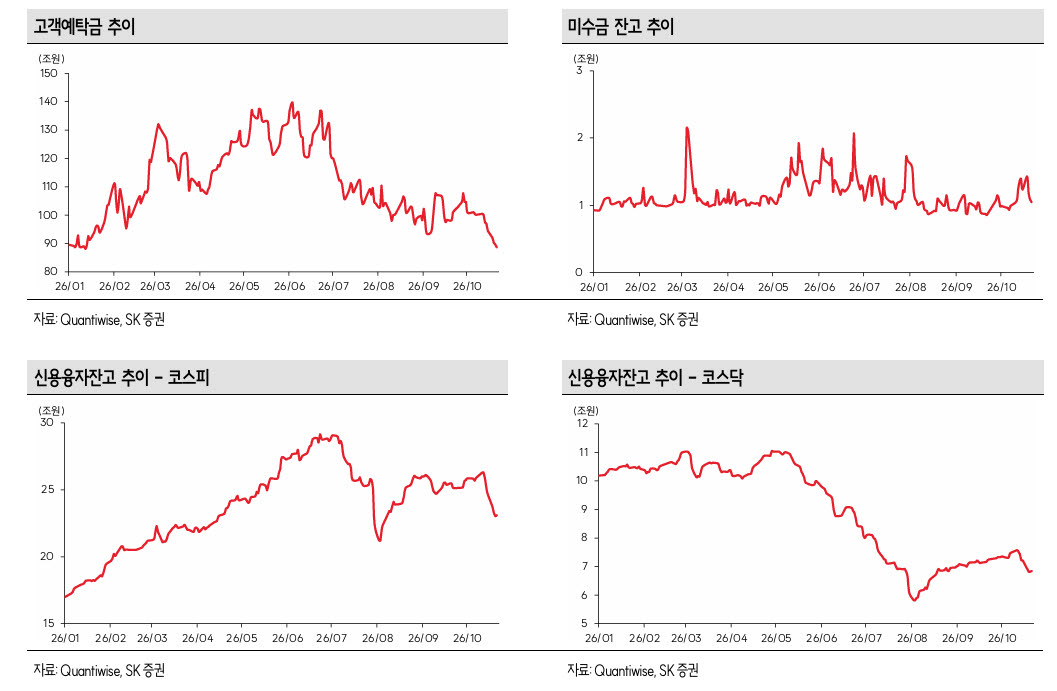
나 연구원은 변동성의 배경으로 레버리지를 지목했다. 코스닥 신용융자 잔고는 5월 11조원에서 8월 5조8000억원으로 줄었다가 10월 초 7조5000억원까지 급증한 뒤 다시 7조원 아래로 감소했다. 그는 “올해 3월, 6월, 8월 하루 4000억~5000억원의 신용융자 대금이 청산될 때마다 지수가 급반등했다”며 “청산 자체를 반등 신호로 단정하기는 무리지만, 지난 세 번의 반등에는 공통 조건이 있었다”고 설명했다.
나 연구원이 꼽은 조건은 네 가지다. △코스피 대형주 강세 국면에서 차익을 실현한 자금이 코스닥 저가 매수에 나섰고 △금리 인하 기대 속에 증권사별 신용 한도가 열려 있어 청산 직후 레버리지가 다시 늘었으며 △120조원 이상의 고객예탁금을 기반으로 대기 자금이 충분해 급락 때마다 미수금이 단기간 급증하는 등 공격적인 저가 매수가 나타났고 △신용융자 반대매매가 끝나면 매도 강도가 자연스럽게 약해졌다는 것이다.
다만 지금은 이런 조건이 충분히 갖춰지지 않았다고 진단했다. 나 연구원은 “코스피도 함께 조정을 받으면서 차익 실현 후 코스닥 저가 매수에 나서기 어려운 환경이고, 금리의 방향도 바뀌었다”며 “고객예탁금은 90조원으로 연중 최저 수준까지 내려왔고, 단기 미수금 증가폭도 줄어 매수 강도 자체가 많이 약해졌다”고 말했다.
그럼에도 바닥권 신호는 나타나고 있다고 봤다. 나 연구원은 “현재 신용융자 잔고는 연중 최저치와 차이가 크지 않고, 외국인의 순매도 강도도 많이 줄었으며, 2차전지·반도체 소재·부품·장비·로봇 등 투자자 선호 섹터의 움직임은 긍정적”이라며 “연말 대주주 양도세 회피 매물 등의 영향도 있겠지만 분명 바닥권을 형성하고 있다는 점에서 상대적인 매력은 더 높을 것”이라고 판단했다.
|