|
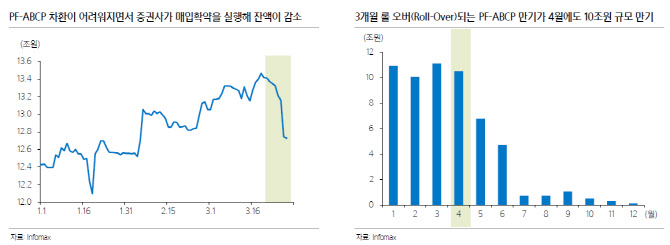
단기자금시장의 가장 취약한 부문은 PF-ABCP(자산담보부기업어음)다. PF-ABCP가 차환에 어려움을 겪으면서 증권사가 실제 매입확약을 실행하는 경우가 발생하고 있다. 이에 따라 매입확약 PF-ABCP잔액이 급격히 감소하고 있다. 김 수석연구위원은 “정부의 CP 등 차환 지원 프로그램과 같은 지원 대책 대부분이 일반기업 단기자금 차환에 집중되면서 4월에만 10조원의 만기도래 PF-ABCP에 대한 차환 리스크가 커지고 있다”고 설명했다.
자영업자 연체율 증가에 따라 캐피탈사 등 여신전문금융회사의 회사채가 타격을 받을 가능성이 있다. 김 수석연구위원은 “회사채 스프레드가 급등하긴 했으나 여전채가 더 크게 약세를 보이면서 여전채-회사채 스프레드가 0.17%포인트까지 상승했다”면서 “2015년 하반기 대우조선해양(042660) 분식과 BNK캐피탈 한일월드 사태 이후 여전채-회사채 스프레드가 0.3%포인트 가까지 확대된 측면을 고려하면 추가 확대 여지가 있다”고 밝혔다.
|
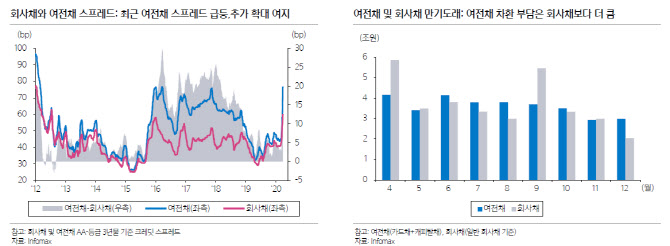
더 문제는 아직까지 신용등급 조정이 이뤄지지 않았다는 점이다. 김 수석연구위원은 “신종 코로나 바이러스 감염증(코로나19)이 아직 기업 실적에 어떤 영향을 미치는지 나온 바 없기 때문에 1분기 잠정실적이 나오는 4~5월에 등급 하락이 집중될 것”이라며 “기업 실적 저하가 얼만큼인지 예단하기 어려워 기업 신용등급 하락 규모도 얼마나 이뤄질지 가늠하기 힘들다”고 말했다.
정부의 회사채 안정화 지원 규모는 총 30조8000억원으로 4월 이후 연말까지 만기 도래하는 29조9000억원의 차환이 가능한 수준이다. 다만 김 수석연구위원은 “이런 정책들은 회사채 발행을 지원하는 제도로 대상업체가 수요예측시 수요미달 금액만 참여하는 방식으로 지원, 수요예측 밴드 상단에 인수시 발행 스프레드가 확대될 수 있다”며 “유통시장에서의 직접 회사채 매수가 아니므로 과거 2010년 1분기 국민연금의 크레딧형 펀드 집행과 같은 유통 스프레드 축소는 기대하기 어렵다”고 설명했다.
아직까지 크레딧 시장은 신용위험을 모두 반영하지 않았다는 게 김 수석연구위원의 설명이다. 그는 “크레딧 시장은 매도 호가만 나오면서 거래가 형성되지 않아 시장 상황을 크레딧 스프레드가 반영하지 못하는 단점이 있다”며 “연초 대비 최종 호가 수익률 기준 크레딧 스프레드가 67% 상승했으나 민간평균 금리 기준으론 38% 상승해 향후 크레딧 스프레드는 시장 상황을 반영해 좀 더 확대될 것”이라고 밝혔다. 크레딧 스프레드는 신용등급 평가가 본격화되는 5~6월께 고점을 형성할 전망이다.