한국 퇴직연금에서 자주 듣는 말입니다. 겉으로 보면 맞는 말처럼 보입니다. 계약형 퇴직연금에서 가입자는 상품 목록을 보고 스스로 고릅니다. 원리금보장상품을 고른 것도 가입자이고, 펀드를 고른 것도 가입자입니다. 그러니 결과도 가입자의 선택으로 보입니다.
그런데 정말 그럴까요? 가입자는 과연 아무런 설계도 없는 빈 공간에서 자유롭게 선택한 것일까요? 아니면 누군가 이미 만들어 놓은 메뉴판, 기본값, 설명 방식, 위험 문구, 상품 배열 안에서 선택한 것일까요?
앞선 세 장에서 우리는 네덜란드의 기금, 암박츠히어의 거버넌스 품질 연구, 캐나다의 운용 독립을 보았습니다. 모두 독립된 기금이나 위원회를 가진 세계였습니다. 그렇다면 한국처럼 계약형이 주류인 제도에서는 거버넌스가 없는 것일까요? 이 장의 답은 다릅니다. 계약형에도 거버넌스는 있습니다. 다만 이사회라는 이름으로 보이지 않을 뿐, 선택지를 설계하는 손으로 숨어 있습니다.
이 점에서 미국 401(k)는 흥미로운 중간 사례입니다. 그것은 네덜란드 산업별 기금이나 캐나다 CPP처럼 하나의 독립 기금이 모든 가입자를 대신해 운용하는 구조가 아닙니다. 기업이 플랜 스폰서가 되고, 기록관리기관·운용사·펀드와 계약을 맺고, 근로자는 그 안의 상품을 선택합니다. 어떤 의미에서 401(k)는 분명 계약형에 가깝습니다. 그런데도 미국은 그 계약형 구조 안에 수탁자 책임, 상품 선정 책임, 디폴트 투자상품 감시 책임을 세웠습니다. 그래서 401(k)는 한국 계약형을 비추는 데 더 좋은 거울이 됩니다.
|
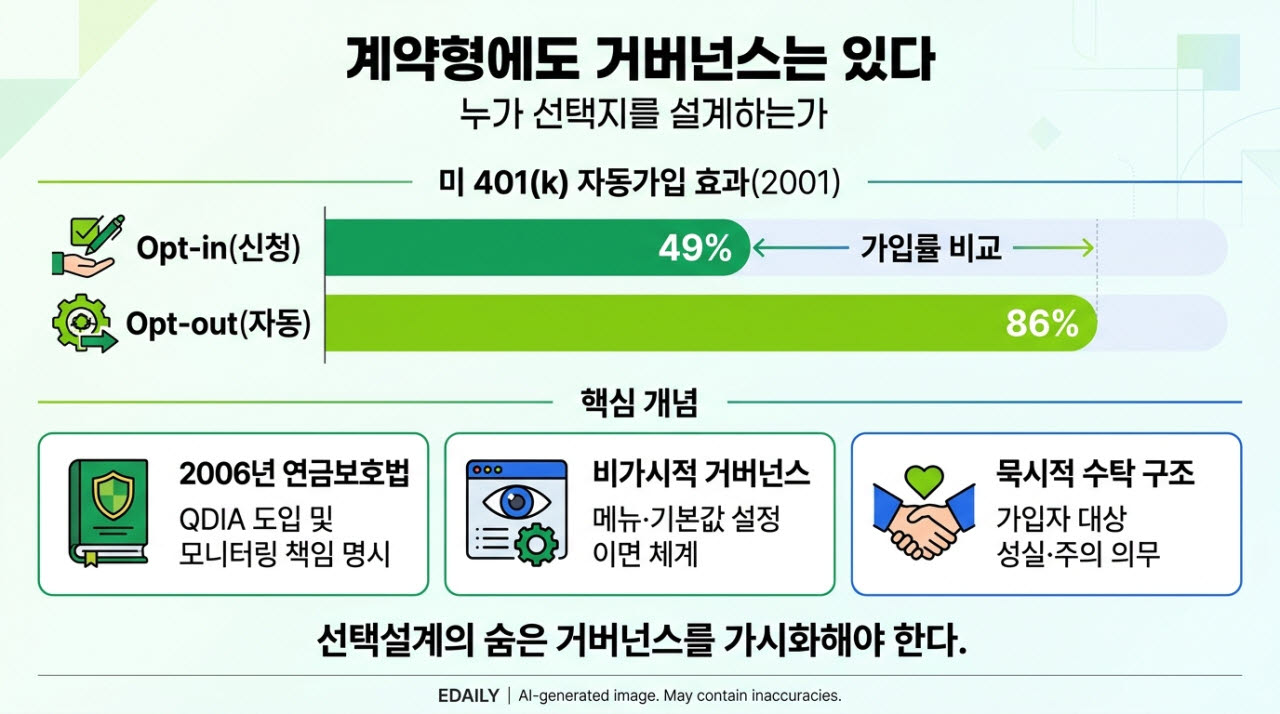
2001년, 경제학자 브리지트 매드리언과 데니스 셰이는 한 대기업의 401(k) 가입 자료를 분석했습니다. 회사가 바꾼 것은 거창한 투자 전략이 아니었습니다. 가입 방식을 바꿨습니다.
이전에는 직원이 직접 신청서를 내야 401(k)에 가입됐습니다. 이것이 opt-in입니다. 바뀐 뒤에는 직원이 아무 말도 하지 않으면 자동으로 가입됐고, 싫으면 빠져나가면 됐습니다. 이것이 opt-out입니다. 돈의 성격도, 세제 혜택도, 회사의 제도도 본질적으로 달라진 것은 아니었습니다. 바뀐 것은 기본값이었습니다.
그런데 결과는 컸습니다. 자동가입이 적용된 신입 직원의 참여율은 크게 뛰었습니다. 흔히 인용되는 숫자로는 3개월 근속자의 가입률이 약 49%에서 86% 수준으로 올라갔습니다. 사람들은 게을러서가 아니라, 복잡한 결정을 미루고, 당장 손실처럼 느껴지는 납입을 피하고, 현재 상태를 그대로 두려는 경향을 갖고 있었습니다. 행동경제학은 이것을 현상유지 편향, 관성, 미루기 같은 이름으로 설명했습니다.
이 발견이 중요한 이유는 단순합니다. 연금에서 결과를 바꾸는 것은 언제나 더 많은 정보, 더 두꺼운 설명서, 더 많은 상품 목록이 아니었습니다. 때로는 “아무것도 하지 않았을 때 어디로 가는가”를 누가 정하느냐가 결과를 바꿉니다.
선택은 자유롭지만, 선택지는 설계된다
행동경제학은 인간을 완벽한 계산기로 보지 않습니다. 사람은 좋은 선택을 하고 싶어도 모든 정보를 읽지 못하고, 장기 이익보다 눈앞의 불편을 크게 느끼며, 복잡한 선택 앞에서는 멈춰 섭니다. 그래서 리처드 세일러와 캐스 선스타인은 선택설계(Choice Architecture, 가입자의 자율적 선택권을 침해하지 않으면서도 더 나은 결정을 하도록 메뉴판과 기본값을 구성하는 넛지 기술)라는 개념을 강조했습니다. 사람의 자유를 없애지 않으면서도, 더 나은 선택을 하기 쉬운 환경을 설계해야 한다는 생각입니다.
연금은 선택설계가 가장 강하게 작동하는 영역입니다. 가입을 기본값으로 둘 것인가, 신청해야 가입되게 할 것인가. 돈이 들어왔을 때 현금성 자산에 둘 것인가, 생애주기형 포트폴리오에 넣을 것인가. 상품을 수백 개 나열할 것인가, 검증된 소수의 선택지만 둘 것인가. 원리금보장상품을 맨 앞에 둘 것인가, 장기투자 상품을 기본 경로로 둘 것인가.
이 질문들은 투자 교육의 문제가 아닙니다. 거버넌스의 문제입니다. 누군가 선택 환경을 설계하고 있기 때문입니다.
2006년 미국, 선택설계를 제도로 만들다
미국은 이 사실을 제도 안으로 끌어들였습니다. 2006년 연금보호법(Pension Protection Act)은 자동가입을 확산시키고, 가입자가 운용 지시를 하지 않을 때 돈을 어디에 넣을지에 대한 틀을 만들었습니다. 이후 노동부의 QDIA, 즉 적격 디폴트 투자상품 규정이 그 내용을 구체화했습니다.
핵심은 면책과 책임의 교환이었습니다. 기업은 가입자가 아무 선택을 하지 않았을 때 적격 디폴트 투자상품에 넣을 수 있습니다. 그 상품은 보통 TDF, 밸런스드펀드, 전문 운용계좌처럼 장기 분산투자 원칙을 가진 상품입니다. 가입자는 언제든 다른 선택을 할 수 있습니다. 자유는 남아 있습니다.
하지만 기업이 완전히 면책되는 것은 아닙니다. 미국 노동부는 QDIA를 신중하게 선정하고 계속 모니터링할 책임은 남는다고 설명합니다. 이것이 중요합니다. 선택설계는 “아무거나 기본값으로 정해도 된다”는 허가가 아닙니다. 기본값을 정하는 권한을 주는 대신, 그 기본값이 가입자를 위해 합리적인지 계속 감시하라는 책임을 함께 주는 것입니다.
여기서 우리는 계약형 거버넌스의 핵심을 봅니다. 독립 기금이 없어도, 노사 동수 이사회가 없어도, 누군가는 상품 목록을 만들고 기본값을 정하고 부실 상품을 빼고 수수료를 점검합니다. 그 사람이 바로 보이지 않는 거버넌스의 주체입니다.
한국의 계약형 — 선택설계자가 숨어 있다
한국은 어떤가요? 우리는 계약형 구조 안에서 가입자가 자유롭게 고른다고 말합니다. 그러나 가입자가 보는 메뉴는 누군가가 만든 것입니다. 퇴직연금사업자는 어떤 상품을 올릴지 정합니다. 기업은 어떤 사업자와 계약할지 정합니다. 제도는 방치된 돈이 어디로 가는지 정합니다. 디폴트옵션은 어떤 상품을 허용할지 정합니다.
그런데 이 모든 선택설계의 책임은 잘 보이지 않습니다. 가입자가 원리금보장상품에 몰리면 “가입자가 안전을 원했다”고 말합니다. 수백 개 상품 앞에서 아무것도 고르지 못하면 “가입자가 무관심했다”고 말합니다. 디폴트옵션을 지정하지 않아 돈이 멈춰 있으면 “가입자가 신청하지 않았다”고 말합니다.
하지만 질문은 달라야 합니다. 왜 그 메뉴는 그렇게 만들어졌는가. 왜 기본값은 그렇게 놓였는가. 왜 장기투자 상품은 쉽게 고르기 어렵고, 현금성 자산이나 원리금보장상품은 자연스럽게 선택되는가. 누가 그 구조를 승인했고, 누가 그 결과를 점검했는가.
계약형에도 거버넌스가 있다는 말은 바로 이 뜻입니다. 보이지 않는 곳에서 이미 의사결정은 일어나고 있습니다. 문제는 그 의사결정이 가입자의 노후를 위해 설계되고 있는지, 아니면 사업자의 판매 편의와 기업의 행정 편의 속에서 흘러가고 있는지 알기 어렵다는 데 있습니다.
저자의 논문이 붙인 이름 — 보이지 않는 거버넌스
여기서 저자의 박사학위 논문이 등장합니다. 이 논문은 계약형 구조의 거버넌스를 “없다”고 보지 않았습니다. 오히려 비가시적 거버넌스(Invisible Governance, 계약형 제도 안에서 이사회 형태로 눈에 보이지 않지만 상품 메뉴·디폴트옵션 설정 등으로 작동하는 이면의 의사결정 체계)라고 보았습니다. 상품 메뉴 구성, 디폴트옵션 설계, 상품 선정과 교체, 비용 결정, 성과 모니터링은 실제로 일어나지만, 이를 담당하는 공식 이사회나 외부 감시 장치가 보이지 않는다는 뜻입니다.
근로자퇴직급여보장법에도 단서가 있습니다. 퇴직연금사업자는 가입자를 위하여 성실하게 업무를 해야 한다고 규정되어 있습니다. “가입자를 위하여”라는 말에는 충실 의무의 정신이, “성실하게”라는 말에는 주의 의무의 정신이 담겨 있습니다. 논문은 이 상태를 묵시적 수탁 구조라고 불렀습니다. 의무가 전혀 없는 것이 아니라, 제도 안에 희미하게 들어 있으나 작동 방식이 드러나지 않는다는 뜻입니다.
그래서 필요한 것은 눈금자입니다. 계약형 사업자가 어떤 상품을 올렸는지, 왜 그것을 기본 경로로 삼았는지, 수수료와 성과를 어떻게 비교했는지, 부실 상품을 언제 교체했는지, 그 절차가 가입자 이익을 중심으로 이루어졌는지 볼 수 있어야 합니다.
눈금자를 세우는 일
기금형 제도에서는 거버넌스가 비교적 보입니다. 이사회가 있고, 위원회가 있고, 운용사를 선정하고 평가하는 절차가 있습니다. 물론 그것이 항상 잘 작동한다는 뜻은 아닙니다. 그러나 적어도 어디를 봐야 하는지는 알 수 있습니다.
계약형은 다릅니다. 거버넌스가 상품 목록 속에, 약관 속에, 디폴트옵션 승인 절차 속에, 금융기관 내부 회의 속에 숨어 있습니다. 그러니 계약형을 개선하려면 먼저 그 숨어 있는 결정을 밖으로 꺼내야 합니다. “가입자가 골랐다”는 말로 끝내지 말고, “가입자가 고르게 된 환경을 누가 설계했는가”를 물어야 합니다.
지금 이 장에서 붙잡아야 할 것은 하나입니다. 계약형에도 거버넌스는 있습니다. 다만 그것은 회의실 문패가 아니라 선택설계의 형태로 숨어 있습니다. 그 보이지 않는 손을 보이게 만들 때, 한국 퇴직연금은 “가입자가 알아서 선택했다”는 오래된 변명에서 벗어날 수 있습니다.
그런데 거버넌스가 지금 이 순간의 가입자만 지키면 충분한 걸까요? 다음 장에서는 거버넌스의 시야를 한 세대 너머로 확장하는 이야기, 냉혹하게 수익률만 따지던 자본가들이 왜 갑자기 ‘환경 지킴이’를 자처하게 되었는지, ESG에 대해 살펴보겠습니다.
|