이현욱 IBK투자증권 연구원은 이날 보고서에서 “생산 측면에서는 긍정적인 변화가 나타나고 있다”면서도 “실질적인 수익성 회복을 위해서는 원재료비 부담 완화가 선행돼야 할 전망”이라고 밝혔다.
성일하이텍의 올해 3분기 매출액은 753억원으로 전년 동기 대비 72.0% 증가했다. 반면 영업손실은 93억원을 기록하며 전년 동기 대비 적자 폭을 줄였지만 전분기 흑자에서 적자로 돌아섰다. 영업이익률은 마이너스(-) 12.3%로 전분기 대비 20.5%포인트 하락했다.
주요 금속 판매량은 확대됐다. 3분기 니켈 판매량은 1300톤으로 전분기 대비 24.3% 증가했고 리튬은 900톤으로 7.6% 늘었다. 코발트 판매량은 300톤으로 1.6% 감소했다. 다만 원화 기준 주요 금속 평균판매가격(ASP)이 5~11% 하락하면서 판매량 증가 효과가 제한됐다.
수익성 악화의 주된 원인은 원재료 매입가격과 제품 판매가격 사이의 시차다. 2분기 후반부터 원화 강세와 주요 금속 가격 하락으로 제품 판매가격은 빠르게 낮아졌지만, 이전에 높은 가격으로 확보한 원재료가 생산에 투입되면서 원가 부담이 확대됐다.
특히 리튬 가격은 지난 5월 고점 대비 9월 약 25% 하락했으며 니켈과 코발트 가격도 약세를 보였다. 여기에 국제 유황 가격이 1분기 대비 3분기 약 2배 상승하면서 습식 제련 공정에 필요한 황산 가격까지 올라 제조원가 부담을 키웠다.
이 연구원은 “향후 수익성 회복은 고가 매입 원재료 소진과 금속가격 안정화 여부가 좌우할 전망”이라고 설명했다.
다만 생산시설 가동률은 개선되고 있다. 새만금 공장은 3분기 가동률 100%를 달성했으며 확보된 원재료를 바탕으로 내년까지 해당 수준을 유지할 계획이다.
군산공장도 지난 9월 원료 투입을 시작으로 가동률을 단계적으로 높이고 있다. 올해 4분기 15%에서 내년 1분기 50%, 2분기에는 80% 이상으로 확대한다는 계획이다.
원가 부담도 점진적으로 완화될 것으로 예상된다. 기존에 높은 가격으로 매입한 원재료가 올해 4분기까지 순차적으로 소진되면서 원재료 매입가격과 제품 판매가격 간 시차에 따른 부담이 줄어들 수 있다는 분석이다.
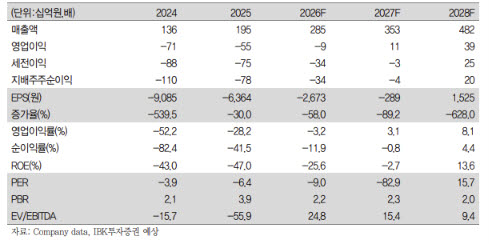
IBK투자증권은 성일하이텍의 올해 매출액을 2845억원으로 전년 대비 46.2% 증가할 것으로 전망했다. 영업손실은 90억원으로 지난해 545억원보다 적자 폭이 축소될 것으로 추정했다. 내년에는 매출액 3531억원, 영업이익 112억원을 기록하며 연간 영업흑자로 전환할 것으로 내다봤다.
다만 내년 지배주주순이익은 40억원 적자로 예상해 영업이익 개선에도 순손실이 이어질 것으로 전망했다.
목표주가는 기존 6만4000원에서 2만7000원으로 대폭 낮췄다. 2028년 예상 주당순이익(EPS) 1525원에 글로벌 소재업체 평균 주가수익비율(PER) 17.7배를 적용한 결과다. 지난 17일 종가 2만3950원 대비 상승 여력은 12.7%다.
이 연구원은 “향후 해외 원료 조달 확대와 공장 가동률 상승에 따른 외형 성장이 기대된다”면서도 “실질적인 수익성 회복을 위해서는 원재료비 부담 완화가 선행돼야 할 전망”이라고 강조했다.
|