기준금리는 연 3.0%에서 숨 고르기 중이지만 대출금리의 상승은 멈출 줄 모른다. 한국은행에 따르면 9월 신규 취급액 기준 주택담보대출 평균금리는 4.88%로 14년 5개월 만에 최고치를 기록했다.
|
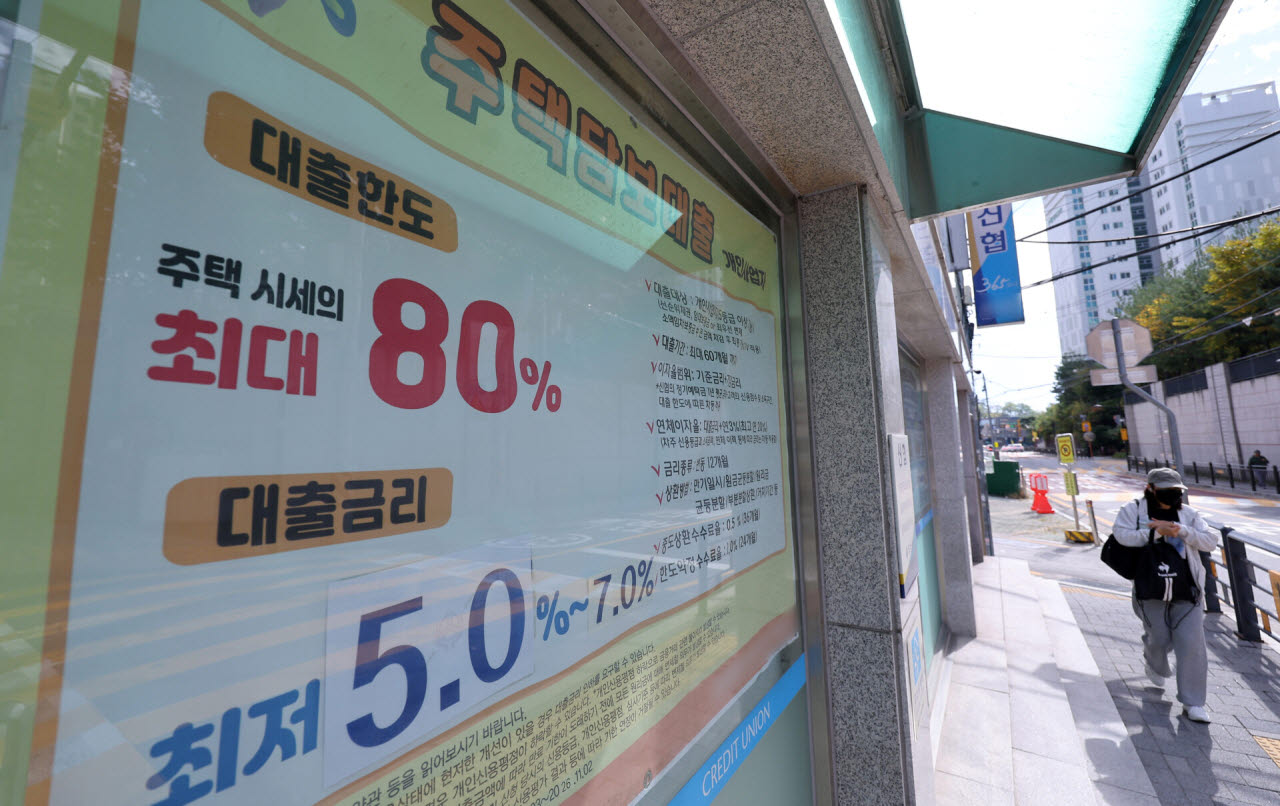
신용대출 금리도 7% 진입을 목전에 두고 있다. 대출금리가 상승하면서 빚을 내 투자에 나섰던 ‘빚투족’과 ‘영끌족’의 잠 못드는 밤이 길어지고 있다.
이자부담은 결국 차주들의 한계를 드러내게 했다. 금융감독원 발표에 따르면 국내은행의 원화대출 연체율은 0.69%로 치솟으며 약 10년 만에 최고 수준을 기록했다. 특히 중소기업 대출 연체율은 1.00%를 돌파했다.
내수 부진으로 현금흐름이 완전히 막힌 상태에서 금리가 오르자 그동안 한계 상황에서도 버텨내던 한계 차주들이 마침내 이자를 밀리기 시작한 것이다. 이는 단순한 일시적 연체가 아니라 자영업 생태계의 붕괴를 알리는 전초전일 수 있다.
가계대출 부문 역시 결코 안전지대가 아니다. 신규 주택담보대출 중 변동금리 비중이 과반을 차지하는데 이는 향후 시장 금리가 추가 상승할 때 그 이자 부담이 가계로 고스란히 전가될 수밖에 없는 취약한 구조다.
이러한 부채의 누적과 금리 상승은 실물경제의 침체를 심화시키는 결정적 기폭제가 된다. 매달 이자로만 수십만 원을 추가로 지출해야 하는 가계는 결국 가장 먼저 가처분소득이 줄어들어 지갑을 닫을 것이다. 가계의 소비 둔화는 소상공인의 매출 악화와 기업의 매출 감소로 이어지고, 이는 다시 고용 시장의 위축과 대출 부실로 이어지는 악순환의 고리를 형성한다.
위기는 늘 가장 약한 고리부터 깨뜨리며 시작된다. 아직은 괜찮다는 안이한 인식은 결국 막대한 재정이 투입되는 사후 수습만을 불러올 뿐이다.
정부는 선제적이고 실효성 있는 금융 안전망을 정교하게 다듬어야 한다. 단순히 대출의 총량을 쥐어짜거나 자산 가격을 억지로 떠받치는 임시방편으로는 다가오는 겨울의 한파를 막을 수 없다.
고금리의 직격탄을 맞을 취약 차주와 영세 자영업자의 이자 부담을 덜어주기 위해 상환유예와 채무조정 프로그램을 가동할 적정한 시기를 판단해야한다. 일시적인 유동성 부족에 빠진 차주는 지원하되 상환 능력이 완전히 상실된 부실을 뒤로 미루는 폭탄 돌리기는 경계해야한다.
은행들의 과도한 이자수익 확대도 경계해야한다. 정부의 대출 총량 관리 탓으로 돌리는 은행의 가산금리와 대출금리 산정체계의 적정성을 점검해 막대한 이자 부담이 소비자에게만 전가되지 않는지 되돌아볼 시기다.