

|
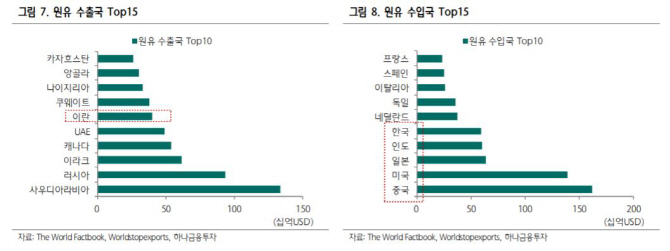
최보원 하나금융투자 연구원은 5일 보고서에서 “아시아 국가들의 증시가 부진한 이유는 타 지역 대비 원유 수입 규모가 커 유가의 급격한 상승에 대한 부담이 있고 환율과 무역갈등에 대한 불확실성이 완전히 해소되지 않았기 때문”이라고 밝혔다. 특히 대내외적으로 불안 요소가 있는 국가와 밸류에이션 부담이 큰 국가의 경우 최근의 상승 폭을 빠르게 반납하고 있다.
첫 번째 고유가다. 최 연구원은 “인도, 태국, 대만, 인도네시아, 필리핀 등의 국가는 중국과 함께 아시아중에서도 원유 수입국 상위권에 위치하는 국가로 원유 가격이 상승할 경우 무역수지 적자 확대와 물가상승률이 높아질 우려가 있다”며 “특히 이중에서도 인도, 인도네시아는 에너지 소비 증가에 대한 기대감이 높은 국가란 점에서 유가 상승기에는 변동성이 높을 수밖에 없다”고 설명했다.
두 번째는 환율이다. 유가 상승과 함께 자국 통화 가치가 하락하면 대외부채 상환능력이 약해질 뿐 아니라 경제성장 둔화에 대한 우려가 커질 수 있다. 최 연구원은 “주요 원유 수입국인 인도는 2040년까지 아시아 국가들 중에서도 원유 수입 규모가 크게 확대될 국가로 예상된다”며 “한국, 일본과 함께 이란산 원유를 수입하는 주요 국가인 인도의 경우 미국의 이란 제재 재개가 환율과 증시 변동성을 확대시키는 요인으로 작용하고 있다”고 말했다. 실제로 인도 센섹스 지수는 8월말 3만8896.63을 고점으로 한 달여만에 9.6% 가량 급락했다. 최 연구원은 “인도네시아 역시 내년 선거로 인해 주춤하고 있지만 인프라 투자에 적극적인 국가인 만큼 유가 상승에 부담스러운 상황인데다 환율 변동성에도 취약해 낮아진 밸류에이션에도 증시 반등은 제한적”이라고 평가했다.
마지막은 재정수지, 경상수지 등 쌍둥이 적자다. 인도, 인도네시아는 재정적자 우려가 브라질보단 적으나 환율이 방어되지 않고 유가 상승으로 인한 쌍둥이 적자폭 확대 우려가 있다.
최 연구원은 “11월초까진 고유가 부담이 있다”며 “신흥국 내에서도 국가별로 상승 요인을 고려한 접근이 필요하다”고 말했다. 11월 4일 이란 제재 재개와 석유수출국기구(OPEC) 증산 협의까진 고유가 부담이 지속될 수 있단 분석이다. 오히려 유가 상승 수혜가 기대되는 브라질, 러시아 증시의 매력이 단기적으로 높을 것으로 보인다.
최 연구원은 “2015년 7월 이란핵합의 이후 수출량이 빠르게 회복되는 모습이 나타났고 최근 변동성이 높아진 시기에도 신흥국은 국가별로 영향이 상이하게 나타났다”며 “신흥국을 전체적으로 접근하기보다 삼중고를 겪고 있는 신흥국과 삼중고 영향이 제한적인 신흥국으로 선별 접근할 필요가 있다”고 설명했다.