

|
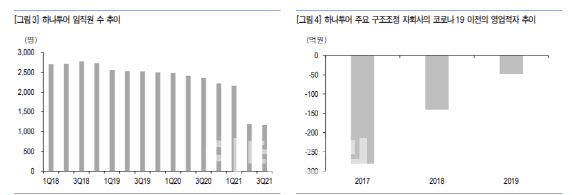
인력 감축 효과도 레버리지 확대에 기여할 것으로 내다봤다. 이 연구원은 “코로나19 이전 대비해서 인력 수를 50% 이상 감축했다. 인력 감축의 효과는 연간 500억원 수준일 것으로 전망된다”며 “인력 효율화에도 조직 효율화, IT 인프라 투자 등으로 코로나19 이전 수준의 영업에 대응하는 것은 크게 무리가 없을 것으로 예상된다”고 말했다.
억눌린 여행 수요가 증가하면서 공급 증가에 따른 가격 상승 수혜도 전망했다. 그는 “초기 해외 여행의 가격은 보복 심리와 함께 일부 선진국으로 쏠리는 전 세계적 여행 수요에 따른 공급 부족 현상으로 코로나19 이전보다 높아질 것으로 기대한다”며 “지난 3년간 억눌린 해외 여행 수요는 빠르게 증가할 것이며 최근 국내에서의 확산세가 전세계에서 가장 빠르다는 점은 해외 여행을 꺼렸던 주요 원인인 코로나19 감염에 대한 우려를 오히려 낮춰줄 것”이라고 말했다.
이 같은 긍정적인 전망에 따라 하나투어의 목표주가를 상향하되 유상증자 가능성을 고려해 조정했다고 설명했다. 이 연구원은 “하나투어의 목표주가 11만원은 2023년 지배순이익 561억원에 목표 주가수익비율(P/E) 29배를 적용해 산출했다”며 “목표 주가수익비율은 코로나19 이전 평균 23배에 20%를 할증한 것이며 유상증자 가능성을 염두해 10% 희석을 가정했다”고 설명했다.