|
실적 개선은 매스램(Masslam) 라인 가동으로 병목 공정 부담이 완화되고 고부가 제품 비중이 확대된 영향으로 분석했다. 고부가 제품 비중은 2분기 60%에서 3분기 65%로 상승하며 평균판매가격(ASP) 개선을 이끌었다. 특히 소캠(SOCAMM) 매출액은 200억원으로 전분기 대비 약 2배 증가했다.
수주잔고도 빠르게 늘고 있다. 티엘비의 수주잔고는 1분기 539억원에서 2분기 1318억원, 3분기 2735억원으로 매분기 두 배 이상 증가했다. 신한투자증권은 공급 부족과 원자재 가격 상승에 따른 수급 불균형이 장기화하면서 내년 상반기까지 물량이 가시화된 것으로 분석했다. 이는 추가적인 판가 인상에 우호적인 환경이라는 설명이다.
4분기 실적도 개선세를 이어갈 것으로 예상했다. 매출액은 1205억원으로 전년 동기 대비 66%, 영업이익은 245억원으로 185% 증가할 것으로 추정했다. 영업이익률은 20.3%로 전망했다. 3분기 말 진행한 가격 인상 효과가 4분기부터 본격적으로 반영되고 SOCAMM 등 고부가 제품의 판가도 두 자릿수 인상될 것으로 예상했다.
SOCAMM 매출액은 352억원으로 전체 매출의 29%를 차지하며 수익성 개선을 견인할 전망이다. 내년에는 추가 판가 인상과 4분기 증설 효과, BVH 공법 확대가 맞물리면서 연간 기준 처음으로 20%대 영업이익률을 달성할 것으로 내다봤다.
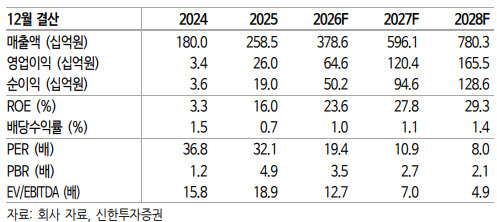
목표주가는 내년 예상 주당순이익(EPS) 3990원에 목표 주가수익비율(PER) 17배를 적용해 산출됐다. 김 연구원은 “글로벌 동종업체의 밸류에이션 배수가 17% 하락했지만 티엘비의 EPS 추정치가 35% 상향된 점을 반영해 목표주가를 올렸다”며 “내년 예상 PER은 10.9배로 과거 2020~2021년 평균인 17.4배보다 낮아 밸류에이션 매력도 부각된다”고 덧붙였다.