|
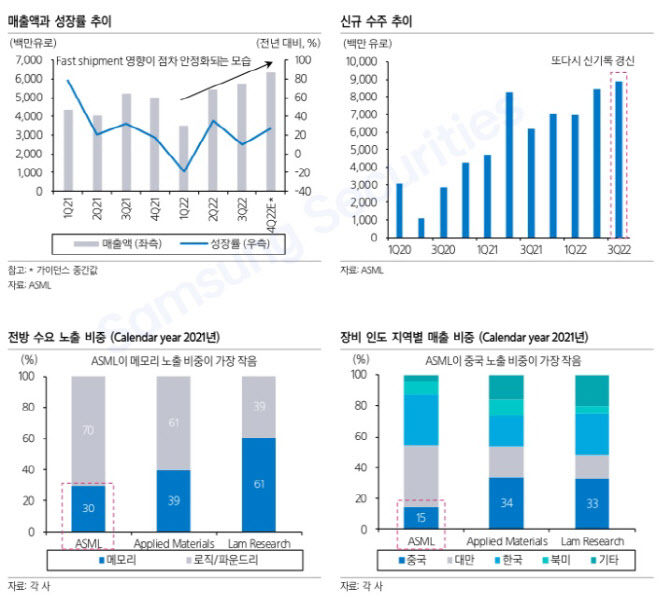
ASML홀딩의 3분기 실적은 시장 컨센서스를 상회했다. 매출액은 전분기 대비 6% 성장한 57억8000만 유로다. 전망보다 인도 장비들이 조기에 설치된 덕분이다. 외형 증가 효과로 매출총이익률은 지난분기 49.1%에서 분기 51.8%로 확대했다. 신규수주는 89억 유로 수준으로 전분기 대비 5% 증가하며 또다시 신기록을 경신했다.
4분기 매출액 가이던스는 61~66억 유로로 컨센서스 63억8000만 유로에 부합한다. 매출총이익률 전망은 49%로 컨센서스인 51.7%를 하회했는데 이는 4분기 EUV 장비 비중이 확대되는 가운데 고마진 장비들이 3분기에 조기 인식된 효과다.
4분기 가이던스 대입시 연간 매출 가이던스는 전년대비 13% 증가한 211억 유로 수준이 될 것으로 보인다. 2분기 실적 발표 당시 연간 매출증가율은 20%에서 10%로 하향한 바 있다.
내년도 전망은 조심스럽다. 반도체 업체들의 전체 CAPEX가 축소되고 있는 것은 맞으나 노광장비 수요는 선단공정에서 여전히 견조하기 때문이다. 업황이 악화할지라도 ASML홀딩 장비에 대한 수요는 공급 능력을 상회하고 있다.
미국의 중국 제재 영향도 제한적일 것으로 보인다. 유럽 회사로서 미국 기술 사용이 제한적이고 중국 현지 업체 수출은 규제 대상이 아닌 레거시 공정이 주를 이루며 일부 수출이 불가한다 해도 취소 물량을 대신 구매할 고객사는 여전히 많다. 다만 제재로 중국 업체들이 증설 계획을 취소한다면 간접적 타격은 입을 수 있다.
실적 발표이후 ASML홀딩의 주가가 상승했으나 여전히 매력적인 구간이다. 문 연구원은 “사이클을 불문하고 선단공정 시장에서의 경쟁이 치열할 것임을 감안할 때 경쟁력의 척도 중 하나인 EUV 장비 독점 업체인 ASML홀딩의 밸류에이션은 여전히 매력적이다”고 말했다.