|
[이데일리 특별취재팀] 지난 2003년 8월, 정부는 외환위기 이후 은행권 구조조정의 산물인 외환은행을 미국계 사모투자펀드(PEF·프라이빗 에쿼티 펀드)인 론스타에 1조3800억원에 매각했다. 론스타는 이후 스타타워, 극동건설 등을 차례로 사들였다. 그리곤 2012년 외환은행을 하나금융지주에 4조원에 매각하는 등 인수자산을 처분함으로써 론스타는 5조원 가까운 시세 차익을 거뒀다. 론스타는 여기에 그치지 않고 우리 정부를 상대로 외환은행 인수 당시 인수계약 체결을 고의로 지연시켰다는 이유로 5조원(46억7900만달러)에 달하는 ‘투자자-국가 간 소송(ISD·Investor-State Dispute)’을 제기했다.
◇론스타 악재 딛고 토종 PEF M&A 큰 손 부각
론스타는 한국과 악연이 깊은 PEF다. 일반인들에게도 ‘PEF=먹튀(먹고 튀는) 자본’이라는 인식을 강하게 심어준 장본인이기도 하다. 당시 매각을 지휘했던 변양호 재정경제부 금융정책국장은 헐값 매각 시비에 휘말려 구속되기도 했다. 이를 계기로 공직사회의 책임 회피 또는 보신주의 경향을 이르는 이름을 빗댄 ‘변양호 신드롬’이라는 신조어를 낳기도 했다. 이후 우리은행 등 정부 소유 매물을 시장에 내놓을 때마다 PEF의 인수 적정성에 대한 문제가 끊임없이 제기됐다. ‘먹튀’ 론스타의 검은 그림자에서 벗어나지 못하고 있는 셈이다.
론스타에 데인 정부는 외국계 벌처펀드에 대항할 수 있는 토종 PEF 육성을 위해 2004년 옛 간접투자자산운용업법에 사모투자전문회사 제도 설립 및 운영 등을 법제화했다. 이를 통해 PEF가 자본시장의 틀 안에서 하나의 플레이어로 활동할 수 있는 법적 근거를 마련됐다.
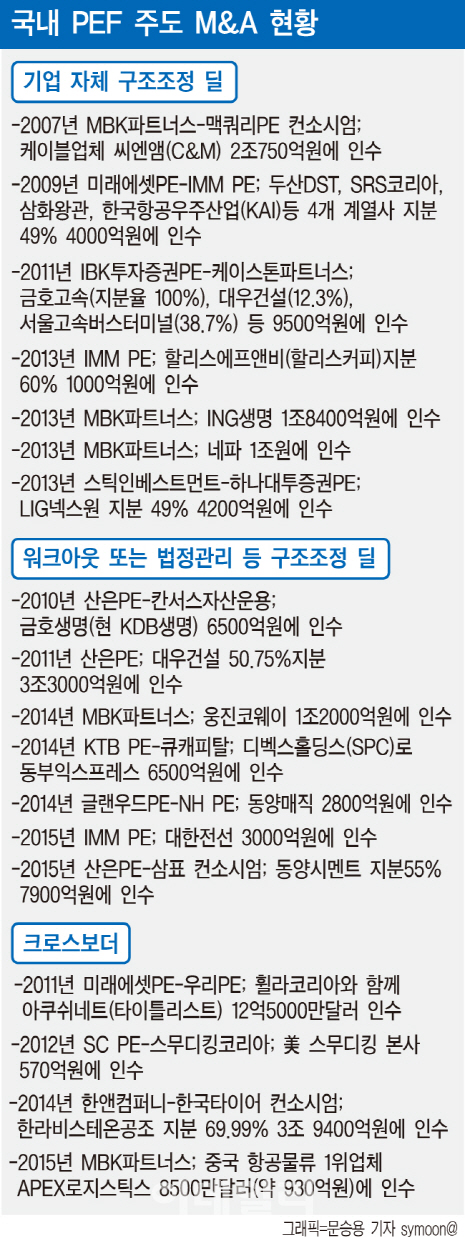
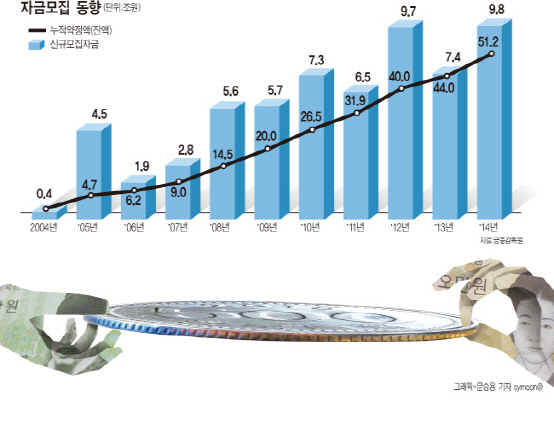
지난해말 현재 PEF 운용자(GP·업무집행사원)는 총 162개사로 증가했으며 10년간 PEF의 총 투자규모(누적)는 46조 1000억원에 달한다. 약정액 기준(51조 2000억원)으로는 90% 이상 투자가 이뤄졌다. 투자기업 수는 총 690개사로, 이중 기업인수(buyout)를 통해 회사 경영에 직접 참여한 투자비중은 25.7%(177개사)에 이른다. PEF가 국내 주요 기업 인수합병(M&A) 거래의 큰 손으로 자리매김하게 됐다.
5000억원 이상 대형 PEF 출몰...기업 구조조정 FI 역할 톡톡
PEF 시장의 급성장으로 대형 PEF도 출몰했다. 구조조정 매물 증가에 따른 수요 증대로 KDB산업은행이 운영하는 산은PE(사모펀드본부)는 지난해말 기준 약정액이 6조 1360억원에 달한다. 산은PE는 총 14개의 펀드를 운용중이며 국내 기업 구조조정 차원에서 역할을 해왔다. 금호그룹 구조조정 차원에서 2009년과 2010년에 각각 ‘KDB Value 6호 PEF’(약정액 2조 7500억원)와 ‘KDB-칸서스 Value PEF’(약정액 6500억원)를 조성해 대우건설과 금호생명을 인수한 사례가 대표적이다.
산업은행은 부실기업에 대한 출자전환을 통해 최대주주가 되거나 사모펀드를 조성해 최대주주가 된다. 2000년에 출자전환을 통해 최대주주가 된 대우조선해양(지분율 31.3%)과 2011년에 사모펀드를 통해 신주와 구주를 인수해서 대우건설의 최대주주(지분율 50.75%)가 됐다.
민간 부문에서는 2005년부터 7개 펀드를 조성한 MBK파트너스가 선두를 달리고 있다. MBK파트너스의 지난해 말 기준 약정액은 6조3663억원에 이른다. 이어 한앤컴퍼니(2조2290억원), IMM PE(1조2174억원), 보고펀드(1조9476억원) 등이 뒤를 잇고 있다. 증권계열 PEF중에서는 미래에셋PE(2조255억원), KTB투자증권(KTB PE 포함, 1조1602억원) 등이 손꼽힌다.
윤창현 서울시립대 경영학부 교수는 “전문인력 부족과 고위험 장기투자에 익숙하지 않은 투자문화 등을 감안할 때 지난 10년간 괄목할 만한 양적 성장을 이뤘다”며 “특히 기업 구조조정 과정에서 재무적투자자(FI)로서의 역할과 그에 따른 수익을 달성한 점은 제도 도입 취지에 부합된다”고 평가했다. 실제 현대그룹(현대로지스틱스, 현대증권), 두산그룹(두산테크팩, 버거킹), 동부그룹(동부익스프레스), 동양그룹(동양매직), 웅진그룹(코웨이) 등은 대기업 구조조정 과정에서 PEF가 FI로서 상당 기여한 사례로 꼽힌다.
김경영 금융감독원 자산운용감독실 사모펀드팀장은 “PEF들이 급성장한 배경에는 국민연금 등 연기금 등의 대체투자(AI) 확대 뿐만 아니라 기업들의 투자자금이 지속으로 유입된 영향이 크다”며 “앞으로도 연기금의 경우 투자 수익률을 높이기 위해 대체투자(주식·채권을 제외한 상품에 투자하는 것) 또는 벤처투자 비중을 높이고 있어 약정액은 더욱 증가할 것으로 예상된다”고 말했다.
PEF 성숙 위해 블라인드 PEF 확대 등 필요
빛이 있으면 그림자도 있는 것처럼 PEF 시장의 성장과 성숙을 위한 과제들은 산적하다. 사모투자펀드 제도화 이후 10년간 보수적인 투자성향을 가진 대형 연기금들이 PEF 출자를 주도하면서 블라인드 PEF 대비 프로젝트 PEF의 비중이 더 높은 실정이다. PEF의 특징인 투자대상기업과 위험 및 성과를 공유하는 모험자본 성격이 퇴색된 셈이다. 실제 지난해 설정된 71개 신규 PEF중 블라인드 PEF 비중은 25%에 불과했다.
박용린 자본시장연구원 금융산업실장은 “연기금 등 기관투자자의 경우 투자실적보다 손실에 더 민감해 손실방어투자가 가능한 프로젝트 PEF를 선호하는 경향이 있다”며 “하지만 프로젝트 PEF는 PEF의 운용능력 등 역량강화를 저해하는 측면이 있다”고 지적했다. 이어 “PEF 시장의 성장·성숙 단계에서는 PEF도 GP 수익률을 높이는 등의 역량 강화에힘써야 한다”며 “이를 통해 민간주도의 자금모집 비중을 높이는 등 블라인드 PEF를 활성화할 필요가 있다”고 덧붙였다.
‘스몰 딜‘을 겨냥한 특색없는 소형 PEF들의 난립도 문제다. 정책자금 의존도가 높은 소형 PEF는 규모가 작고 설립 시기와 타깃 인수기업도 엇비슷하다. 여기에 바이아웃 등 모험자본으로서의 역할 수행도 미흡하다는 지적이다.
김경영 팀장은 “일부 대형 PEF를 제외한 나머지 PEF는 운용규모가 영세해 바이아웃 펀드로서의 역할 수행이 다소 미흡하며 대부분의 투자가 국내에서 이뤄져 해외투자실적이 저조하다”며 “다만 대내외 환경을 고려해 규모 및 경쟁력 등을 조급하게 키우려하기 보다는 안정적인 성장을 유도할 필요가 있다”고 지적했다. 이어 “사모펀드의 순기능을 활성화하면서 부작용을 최소화할 수 있는 방향으로 마련된 사모펀드제도 개편방안‘이 올해 10월 25일부터 시행될 예정”이라며 “사모펀드의 모험자본으로서의 역할이 확대돼 자본시장의 역동성을 제고하고 실물경제 활력회복에도 기여할 것으로 기대된다”고 덧붙였다.
|