신용스프레드 상승에는 채권형 상품의 수탁고가 감소한 영향이 첫번째로 거론된다. 여신전문회사들의 발행하는 채권 규모도 큰 폭으로 증가해 수급상 불균형을 이루고 있다.
투자자들도 여전사 채권을 유통시장에서 매수하기보다는 발행시장을 통해 확보하고 있어 유통시장은 더욱 위축되면서 여전채 스프레드가 더 가팔라지는 빌미를 제공했다.
(이 기사는 14일 이데일리 유료뉴스인 `마켓프리미엄`을 통해 출고된 바 있습니다)
◇ 여전사債, 신용스프레드 확대..수급 불균형
올 1월들어 회사채와 은행채 발행이 증가하면서 신용스프레드는 상승세를 보이고 있다. 여전사채권 역시 비슷한 양상이다. 그러나 1월말들어 여전사채의 신용스프레드 상승세가 두드러지고 있다.
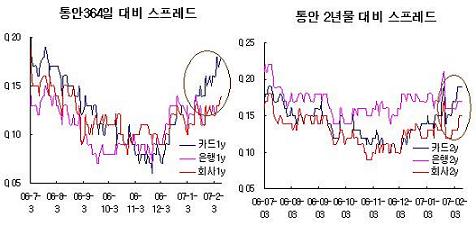
15일 한국채권평가에 따르면, 지난달 11일 통안364일물과 카드채 1년(등급 AA), 1년 은행채 스프레드는 모두 11bp, 회사채는 10bp 수준을 보였지만, 전날(14일) 스프레드는 각각 19bp, 14bp, 15bp로 카드채 스프레드가 빠르게 벌어지는 모습을 보였다.
2년 카드채와 통안2년물 스프레드도 지난달 11일부터 14일까지 7bp 상승했지만 같은 기간 은행채 2년과 회사채 2년은 1bp, 5bp 오르는데 그쳤다. 3년만기 구간도 여전채의 스프레드 상승세가 가팔랐다. 은행채, 회사채, 카드채는 AA등급 기준.
|
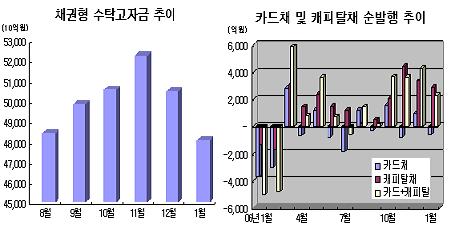
여전채의 스프레드가 여타 동일 신용등급 채권에 비해 상승세가 가파른 데는 채권형 수탁고 감소로 여전채를 사기 위한 `실탄`이 부족했기 때문으로 보인다.
자산운용협회에 따르면 지난 6개월간 채권형 수탁고는 지난 11월 52조원을 정점으로 올 1월말에는 48조380억원으로 감소했다.
같은 기간 카드채와 캐피탈 채권은 1조5554억원어치가 순발행됐다. 지난해 1월부터 올 1월까지 순발행된 금액이 1조6187억원임을 감안하면 지난해 하반기 이후 발행된 물량을 소화하기에도 벅찼다. 여전채 신용스프레드의 빠른 상승으로 연결됐다.
여전채의 경우 카드 사태 이후 기피하는 채권으로 분류돼 현재도 투자를 꺼리는 곳이 많고 일부 투신사나, 금고, 신협 등에서 소화하고 있다.
|
◇ 유통시장 고사(枯死).."여전채는 언제든지 발행되는 채권"
여전채 발행 증가와 함께 11월 지급준비율 인상 이후 은행채와 양도성예금증서(CD) 발행도 증가했다. 한국은행에 따르면 지난해 11~1월까지 순발행된 은행채 규모는 6조4000억원에 이른다. 회사채도 3개월 내리 순상환을 기록하다 올해 1월에 266억원의 순발행으로 돌아섰다.
여전채와 경쟁해야 할 채권들의 발행 증가는 여전채가 설자리를 줄였고 발행시장이 활기를 띄면서 상대적으로 유통시장을 위축시켰다. 여전채는 대규모 순발행으로 유통시장이 사실상 고사 상태라고 시장 관계자들은 전했다.
투자자들도 유통시장보다는 발행시장에서 손쉽게 조달할 수 있어 여전채를 굳이 유통시장에서 살 이유가 없다고 지적했다. 투신사 채권매니저는 "유통물은 원하는 만기와 맞지 않은 경우가 있어 여전채가 필요할 경우 여전사에 발행을 의뢰해 확보하면 된다"고 말했다.
증권사 채권영업 관계자도 "민간평가사에서 고시하는 여전채 금리는 시장에서 고평가된 것으로 인식하고 있다"며 "발행물이 많은 상황에서 증권사는 발행금리에 수수료를 녹이기 때문에 투자자는 상대적으로 높은 금리에 살 수 있는 발행물을 선호하게 된다"고 말했다.
◇ 여전채 신용스프레드 ↑..`열등재`의 비애
여전채의 신용스프레드 확대 가능성은 더 열려있다. 올 상반기 경기가 소폭 둔화될 것으로 보여 여전사의 영업실적 증가세가 완만해질 것으로 보이지만 꾸준한 소비 증가세와 여전사들 다양한 사업포토폴리오 구축은 추가 자금 수요를 창출할 것으로 예상된다.
반면 신용등급은 지난해 등급상향 조정 과정에서 대부분 선반영돼 추가 등급 상향은 어렵다고 신용평가업계가 분석했다. 또 여전사의 신용등급이 실제 인정할 수 있는 수준보다 높다는 시각도 제기되고 있다.
윤영환 굿모닝신한증권 애널리스트는 "회사채의 경우 회사 사정에 대해 투자자들이 공시 등을 통해 이해하는 폭이 상대적으로 넓지만 여전사는 자산 내역을 면밀하게 알기 어려워 블랙박스와 같다"고 말했다.
|
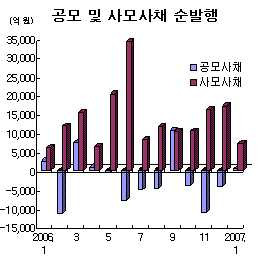
정부가 공사채의 해외채권 발행을 제한해 원화 공사채 발행 증가 가능성이 높고, 사모사채와 외화대출에 대해 신·기보 출연료를 부과하기로 결정해 사모사채로 잠식됐던 회사채 발행이 늘어날 것을 전망된다.
이에 따라 여전채의 스프레드 확대는 불가피하고 회사채 역시 스프레드 확대 추세여 놓였다고 시장 전문가들은 전망했다. 열등재의 비애가 여전채 앞에 놓여있다는 분석이다.